Chống rủi ro hóa đơn ma cho chuỗi Lẩu Nướng với khiên kiểm toán
Trong vận hành chuỗi lẩu nướng, Prime Cost (COGS + Labor) là chỉ số sống còn. Việc đưa hóa đơn ma vào hạch toán không chỉ làm méo mó báo cáo P&L mà còn là "lỗ hổng tử thần" bào mòn biên lợi nhuận...
1. Tại sao hóa đơn ma lại là "lỗ hổng tử thần" trong P&L chuỗi lẩu nướng?
Trong vận hành chuỗi lẩu nướng, Prime Cost (COGS + Labor) là chỉ số sống còn. Việc đưa hóa đơn ma vào hạch toán không chỉ làm méo mó báo cáo P&L mà còn là "lỗ hổng tử thần" bào mòn biên lợi nhuận EBITDA. Khi chi phí đầu vào bị thổi phồng bằng hóa đơn không thực tế, con số lợi nhuận trên giấy tờ sẽ thấp hơn thực tế, đánh lừa chính nhà quản trị.
Rủi ro pháp lý là cực kỳ nghiêm trọng khi cơ quan thuế thực hiện thanh tra. Hóa đơn không có hàng hóa, dịch vụ đi kèm bị coi là hành vi gian lận thuế, dẫn đến truy thu, phạt vi phạm hành chính và thậm chí là đình chỉ hoạt động. Một chuỗi F&B muốn bền vững không thể xây dựng trên nền tảng dữ liệu ảo.
- Phá vỡ cấu trúc định mức Prime Cost (lý tưởng dưới 55%).
- Tạo ra "bóng ma" trong dòng tiền, khó kiểm soát chi phí thực tế tại điểm bán.
- Đối mặt với rủi ro bị loại chi phí khi quyết toán thuế cuối năm.
- Làm giảm uy tín của doanh nghiệp trong mắt các quỹ đầu tư hoặc ngân hàng.
Phân tích tác động của các khoản chi phí không thực tế đến biên lợi nhuận Prime Cost và rủi ro pháp lý khi kiểm toán thuế là bước đầu tiên để nhận diện sự nguy hiểm của hóa đơn ma.
2. Khiên kiểm toán: Làm sao để thiết lập hệ thống rào chắn hóa đơn điện tử tự động?
Để xây dựng "khiên kiểm toán", doanh nghiệp cần chuyển đổi từ kiểm soát thủ công sang hệ thống đối soát tự động. Việc ứng dụng E-Mandate và tích hợp dữ liệu hóa đơn điện tử trực tiếp với phần mềm quản lý kho là chìa khóa. Mọi hóa đơn đầu vào phải được khớp lệnh với biên bản giao nhận hàng thực tế tại bếp trung tâm hoặc điểm bán.
Hệ thống cần thiết lập cảnh báo tự động khi có sự chênh lệch giữa hóa đơn VAT và định mức nguyên liệu tiêu hao. Nếu một nhà hàng tiêu thụ 100kg thịt bò nhưng hóa đơn đầu vào lên tới 150kg mà không có tồn kho, hệ thống phải lập tức gắn cờ cảnh báo rủi ro.
| Giải pháp | Tác dụng |
|---|---|
| Đối soát 3 chiều | Khớp Hóa đơn - Đơn hàng - Biên bản giao nhận. |
| E-Mandate | Tự động hóa thanh toán, loại bỏ can thiệp con người. |
| Cảnh báo AI | Phát hiện bất thường trong chỉ số tiêu hao nguyên liệu. |
Hướng dẫn ứng dụng E-Mandate và đối soát dữ liệu thực tế tại điểm bán giúp loại bỏ hóa đơn ảo, tạo dựng lòng tin với cơ quan quản lý.
3. Làm thế nào để tối ưu hóa dòng tiền và chuẩn hóa BCTC cho mục tiêu gọi vốn?
Dữ liệu hóa đơn sạch là tài sản số giá trị nhất khi doanh nghiệp muốn gọi vốn hoặc vay tín chấp. Các ngân hàng và quỹ đầu tư không nhìn vào doanh thu "ảo", họ nhìn vào báo cáo tài chính (BCTC) minh bạch theo chuẩn Thông tư 133/200. Một bộ BCTC sạch giúp doanh nghiệp mở khóa hạn mức tín chấp từ 500M đến 10B mà không cần thế chấp BĐS.
Khi dòng tiền được luân chuyển qua hệ thống tài khoản doanh nghiệp minh bạch, lịch sử tín dụng của chuỗi sẽ được cải thiện đáng kể. Việc chuẩn hóa này không chỉ giúp tối ưu hóa thuế mà còn nâng cao vị thế đàm phán của CEO với các đối tác chiến lược. Hãy nhớ, thị trường không xấu đi, nó chỉ bắt đầu chọn những người chơi có năng lực minh bạch hóa tài chính.
Kết nối dữ liệu hóa đơn sạch với các tiêu chuẩn báo cáo tài chính giúp doanh nghiệp tự tin mở khóa các hạn mức tín chấp lớn để bứt phá quy mô.
4. Câu hỏi thường gặp về quản trị rủi ro hóa đơn trong ngành F
Giải đáp các thắc mắc chuyên sâu về vận hành và kiểm soát nội bộ nhằm bảo vệ tài sản doanh nghiệp trước các rủi ro pháp lý và thuế.
Tại sao chuỗi lẩu nướng thường dễ bị "dính" hóa đơn ma từ nhà cung cấp?
Ngành F&B có đặc thù mua hàng tươi sống từ chợ đầu mối hoặc tiểu thương nhỏ. Nhiều đơn vị này không xuất hóa đơn, dẫn đến việc chủ chuỗi tìm mua hóa đơn trôi nổi để hợp thức hóa chi phí.
- Rủi ro: Hóa đơn từ các doanh nghiệp "ma" thường nằm trong danh sách đen của cơ quan thuế.
- Hệ quả: Khi bị thanh tra, toàn bộ chi phí này bị loại, dẫn đến truy thu thuế TNDN và phạt vi phạm hành chính nặng nề.
Làm thế nào để phân biệt hóa đơn hợp lệ và hóa đơn rủi ro cao?
Việc kiểm soát không thể dựa vào cảm tính. Hệ thống quản trị cần tích hợp công cụ tra cứu tự động theo thời gian thực từ cơ sở dữ liệu của Tổng cục Thuế.
| Tiêu chí | Hóa đơn hợp lệ | Hóa đơn rủi ro cao |
|---|---|---|
| Trạng thái MST | Đang hoạt động | Ngừng hoạt động/Bỏ trốn |
| Lĩnh vực | Đúng ngành nghề kinh doanh | Ngành nghề không liên quan |
| Tần suất | Phù hợp quy mô giao dịch | Đột biến bất thường |
Khi phát hiện hóa đơn đầu vào có dấu hiệu bất thường, CEO cần làm gì ngay lập tức?
Đừng đợi đến kỳ quyết toán. Hãy thực hiện quy trình "cô lập" ngay khi phát hiện sai lệch:
- Dừng thanh toán cho nhà cung cấp đó ngay lập tức.
- Yêu cầu bộ phận kế toán giải trình nguồn gốc hàng hóa và chứng từ vận chuyển.
- Chủ động kê khai điều chỉnh giảm thuế GTGT đầu vào để tránh bị phạt lỗi khai sai.
Việc xây dựng hệ thống kiểm soát nội bộ không chỉ là để đối phó với cơ quan thuế, mà còn là cách để tối ưu hóa dòng tiền và minh bạch hóa P&L cho các vòng gọi vốn trong tương lai.
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
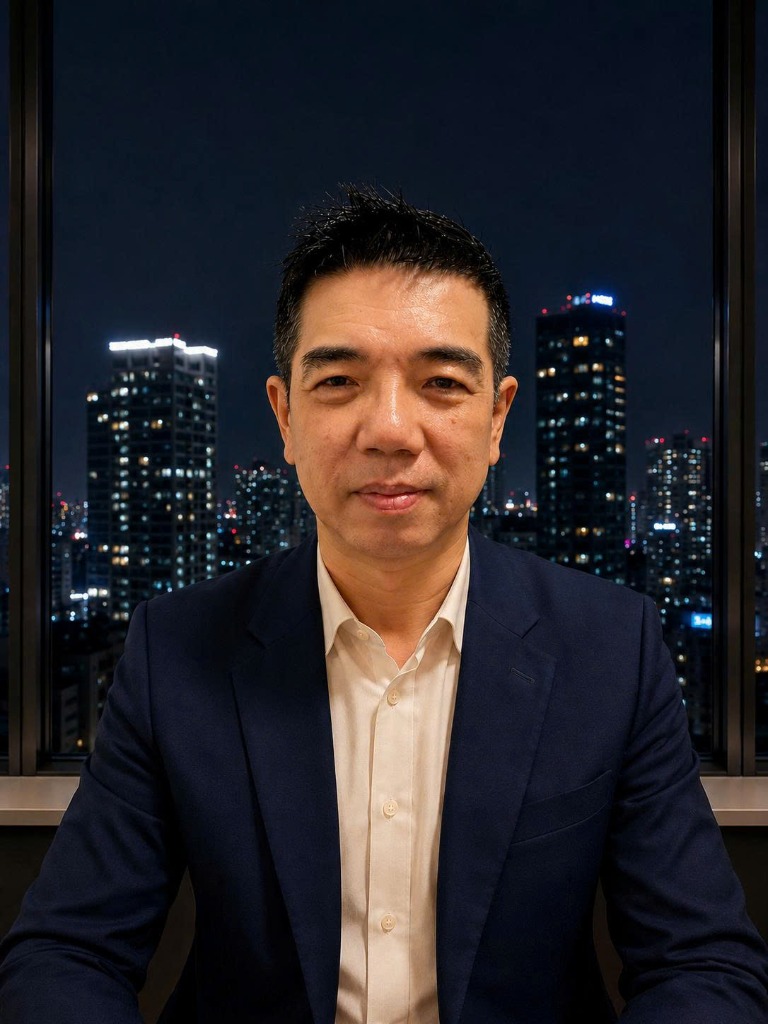
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Vay tín chấp SME nhanh cho chuỗi Dược phẩm mở điểm mới
Bài tiếp →Giải pháp dòng tiền 48h cho chuỗi Dược phẩm và Y tế