Hồ sơ tín dụng SME chuẩn LOS cho nhà đầu tư chuỗi F
Hệ thống LOS (Loan Origination System) là tiêu chuẩn vàng để ngân hàng tự động hóa việc thẩm định rủi ro. Nhiều chuỗi F&B thất bại khi gọi vốn vì hồ sơ tài chính rời rạc, không phản ánh đúng "sức...
1. Vì sao hồ sơ tín dụng theo chuẩn LOS là 'chìa khóa' mở cánh cửa vốn cho chuỗi F&B?
Hệ thống LOS (Loan Origination System) là tiêu chuẩn vàng để ngân hàng tự động hóa việc thẩm định rủi ro. Nhiều chuỗi F&B thất bại khi gọi vốn vì hồ sơ tài chính rời rạc, không phản ánh đúng "sức khỏe" thực tế của doanh nghiệp. Ngân hàng không chỉ nhìn vào doanh thu, họ nhìn vào tính minh bạch và khả năng dự báo dòng tiền.
Việc chuẩn hóa hồ sơ theo chuẩn LOS giúp chuyển đổi dữ liệu thô thành thông tin có cấu trúc. Khi BCTC được lập theo chuẩn mực, nó không còn là gánh nặng thuế mà trở thành tài sản tín dụng giá trị. Điều này tạo niềm tin tuyệt đối, cho phép SME tiếp cận hạn mức từ 500 triệu đến 10 tỷ đồng mà không cần tài sản thế chấp BĐS.
Giải mã tại sao các ngân hàng từ chối hồ sơ F&B thiếu cấu trúc và cách biến BCTC từ 'gánh nặng' thành 'tài sản tín dụng'.
2. Những thành tố cốt lõi nào cấu thành một bộ hồ sơ tín dụng 'chuẩn chỉnh' trong mắt nhà đầu tư?
Một bộ hồ sơ tín dụng chuyên nghiệp cần sự kết hợp giữa dữ liệu quá khứ và khả năng tăng trưởng tương lai. Dưới đây là các thành tố bắt buộc:
- Báo cáo tài chính 3 năm gần nhất đã được kiểm toán hoặc soát xét chuẩn mực.
- Dòng tiền thực tế qua E-Mandate và hóa đơn điện tử VAT, đảm bảo tính khớp nối 100%.
- Hợp đồng thuê mặt bằng dài hạn và danh mục tài sản cố định tại các điểm bán.
- Hệ thống quản trị vận hành (Master OS) chứng minh khả năng kiểm soát rủi ro đa điểm.
Sự minh bạch trong dòng tiền qua E-Mandate và hóa đơn điện tử giúp nhà đầu tư nhìn thấy bức tranh tài chính vĩ mô rõ ràng nhất. Phân tích các chỉ số tài chính vĩ mô và sự minh bạch trong dòng tiền qua E-Mandate và hóa đơn điện tử.
3. Làm thế nào để tối ưu cấu trúc Prime Cost và P&L nhằm gia tăng điểm tín nhiệm (Credit Scoring)?
Trong ngành F&B, Prime Cost (COGS + Labor) là chỉ số sống còn quyết định biên lợi nhuận EBITDA. Ngân hàng ưu tiên các doanh nghiệp kiểm soát Prime Cost dưới 55%, vì đây là minh chứng cho năng lực quản trị vận hành xuất sắc.
| Chỉ số | Ngưỡng tối ưu | Tác động tín dụng |
|---|---|---|
| Prime Cost | Dưới 55% | Tăng điểm tín nhiệm |
| Biên EBITDA | Trên 15% | Tăng hạn mức vay |
Để tối ưu, bạn cần số hóa quy trình kiểm kê và quản lý định mức nguyên vật liệu theo thời gian thực. Mỗi 1 đồng tăng thêm trong doanh số nếu được quản trị tốt sẽ tạo ra 5 đồng lợi nhuận, giúp hồ sơ của bạn trở nên cực kỳ hấp dẫn. Hướng dẫn quản trị định mức chi phí dưới 55% để làm hài lòng các tiêu chuẩn thẩm định khắt khe nhất.
4. Rủi ro vận hành nào thường khiến SME mất điểm trong quy trình thẩm định tín chấp?
Nhiều chủ chuỗi F&B thất bại khi tiếp cận vốn vì hồ sơ "đẹp" trên giấy nhưng "rỗng" trong vận hành thực tế. Hệ thống LOS (Loan Origination System) của ngân hàng sẽ soi chiếu kỹ các điểm nghẽn sau:
- Dòng tiền thiếu tính minh bạch: Việc không tách bạch tài khoản cá nhân và doanh nghiệp, hoặc doanh thu không qua hệ thống POS/E-Mandate khiến dữ liệu bị phân mảnh.
- Cơ cấu chi phí bất hợp lý: Prime Cost (COGS + Labor) vượt ngưỡng 55% cho thấy năng lực quản trị kém, khiến biên EBITDA mỏng và rủi ro mất khả năng thanh toán cao.
- Sổ sách kế toán không chuẩn xác: Báo cáo tài chính không tuân thủ Thông tư 133/200 hoặc thiếu sự đồng nhất giữa hóa đơn điện tử và số liệu thực tế.
- Thiếu kiểm soát đa điểm bán: Việc không đồng bộ hóa dữ liệu từ nhiều chi nhánh tạo ra "điểm mù" tài chính, khiến ngân hàng nghi ngờ khả năng kiểm soát tập trung.
Để đạt hạn mức tín chấp từ 500M đến 10B, doanh nghiệp cần chuyển đổi từ tư duy "ghi chép thủ công" sang quản trị dữ liệu số. Việc chuẩn hóa quy trình vận hành giúp minh bạch hóa P&L, từ đó nâng cao uy tín với các tổ chức tín dụng. Khi dữ liệu đã sẵn sàng, việc tiếp cận vốn sẽ không còn là rào cản mà là đòn bẩy tăng trưởng.
Tiếp theo, hãy cùng giải đáp các thắc mắc phổ biến về quy trình và dữ liệu cần chuẩn bị để tối ưu hóa hồ sơ tín dụng.
5. Câu hỏi thường gặp về chuẩn hóa hồ sơ tín dụng F
Dưới đây là các câu hỏi giúp doanh nghiệp hiểu rõ hơn về cách chuẩn bị dữ liệu theo tiêu chuẩn thẩm định hiện đại:
| Câu hỏi | Giải đáp chuyên gia |
|---|---|
| Tại sao doanh thu cao nhưng vẫn bị từ chối tín chấp? | Ngân hàng quan tâm đến biên lợi nhuận ròng và dòng tiền thực tế. Doanh thu cao nếu chi phí vận hành không kiểm soát (Prime Cost > 60%) sẽ bị đánh giá rủi ro cao. |
| E-Mandate có vai trò gì trong hồ sơ tín dụng? | Đây là bằng chứng xác thực nhất về dòng tiền doanh nghiệp. Dữ liệu hóa đơn điện tử kết nối E-Mandate giúp ngân hàng thẩm định nhanh mà không cần kiểm kê thủ công. |
| Cần chuẩn bị BCTC trong bao lâu để đạt điểm tín nhiệm? | Tối thiểu 12-24 tháng dữ liệu tài chính sạch, minh bạch và có sự đồng nhất giữa số liệu thuế và thực tế kinh doanh tại các điểm bán. |
Việc chuẩn hóa hồ sơ không chỉ để vay vốn mà là quá trình "làm sạch" doanh nghiệp để vận hành bền vững. Một doanh nghiệp sở hữu hệ thống dữ liệu số hóa sẽ luôn có lợi thế cạnh tranh khi thị trường bắt đầu sàng lọc người chơi chuyên nghiệp. Hãy chủ động rà soát hệ thống quản trị ngay hôm nay để sẵn sàng cho các cơ hội tài chính lớn.
Bạn đã sẵn sàng để chuẩn hóa hồ sơ và mở khóa hạn mức tín dụng cho chuỗi F&B của mình chưa?
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
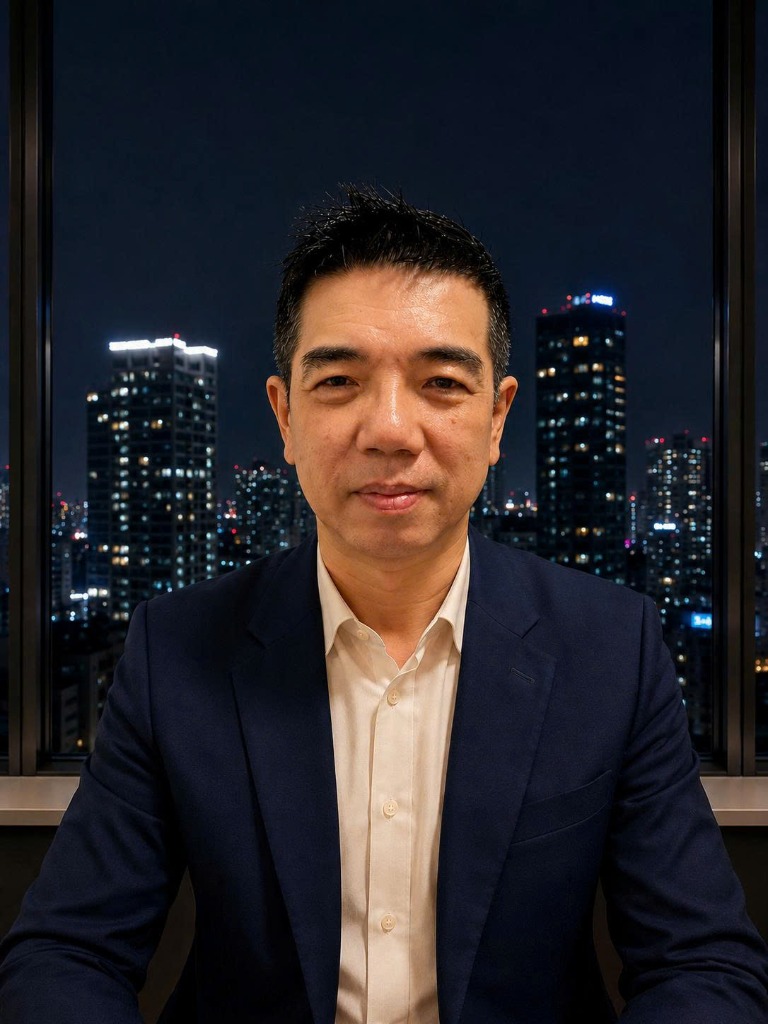
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Gói tín dụng tín chấp SME 10 tỷ cho chuỗi đạt chuẩn MPMS
Bài tiếp →Vay tín chấp SME nhanh cho chuỗi Dược phẩm mở điểm mới