Mở rộng Chuỗi Giáo dục: Gói tín dụng 10 Tỷ không thế chấp
Nhiều chủ chuỗi giáo dục gặp khó khăn khi mở rộng vì nhầm lẫn giữa doanh thu thu trước và lợi nhuận thực tế. Việc thu học phí theo kỳ tạo ra một lượng tiền mặt lớn tức thời, nhưng đây là "nợ phải...
1. Vì sao mô hình mở rộng chuỗi giáo dục thường rơi vào 'bẫy' dòng tiền?
Nhiều chủ chuỗi giáo dục gặp khó khăn khi mở rộng vì nhầm lẫn giữa doanh thu thu trước và lợi nhuận thực tế. Việc thu học phí theo kỳ tạo ra một lượng tiền mặt lớn tức thời, nhưng đây là "nợ phải trả" chứ không phải doanh thu đã thực hiện. Khi dòng tiền này bị tái đầu tư vào mặt bằng, trang thiết bị mà không kiểm soát tốt chi phí vận hành, hệ thống sẽ rơi vào trạng thái mất cân đối khi các khoản chi phí cố định (lương giáo viên, thuê mặt bằng, điện nước) tăng vọt.
Áp lực chi phí cố định thường chiếm tỷ trọng lớn trong ngành giáo dục. Nếu không quản trị được điểm hòa vốn của từng cơ sở, doanh nghiệp dễ rơi vào tình trạng "lấy đầu này đắp đầu kia". Bài học vĩ mô cho thấy, tăng trưởng bền vững không nằm ở tốc độ mở điểm, mà ở khả năng tối ưu hóa Flow-Thru-Profit: mỗi 20% doanh số tăng thêm phải đi kèm với việc kiểm soát chi phí cố định không đổi để tối đa hóa lợi nhuận.
Phân tích bài toán P&L vĩ mô: Tại sao các hệ thống giáo dục khi mở rộng điểm bán lại dễ mất cân đối dòng tiền và áp lực chi phí cố định?
2. Gói tín dụng 10 tỷ không thế chấp: Giải pháp hay rủi ro tài chính?
Gói tín dụng 10 tỷ không thế chấp là đòn bẩy chiến lược cho các chuỗi giáo dục có mô hình vận hành chuẩn mực. Thay vì dùng tài sản cố định làm vật đảm bảo, ngân hàng hiện nay tập trung vào "tài sản số" và năng lực dòng tiền thông qua hóa đơn điện tử và báo cáo tài chính minh bạch. Đây là giải pháp tối ưu để mở rộng quy mô mà không làm suy yếu cấu trúc tài sản của doanh nghiệp.
Tuy nhiên, rủi ro tài chính sẽ xuất hiện nếu doanh nghiệp sử dụng vốn sai mục đích hoặc không tính toán được khả năng hoàn trả dựa trên EBITDA. Vốn vay không thế chấp đòi hỏi kỷ luật tài chính khắt khe hơn nhiều so với vay truyền thống. Doanh nghiệp cần xác định rõ: vốn này dùng để đầu tư vào tài sản tạo ra doanh thu ngay lập tức hay chỉ để bù đắp các lỗ hổng vận hành hiện tại.
Bóc tách cấu trúc vốn dưới góc độ thẩm định tín chấp: Điều kiện cần và đủ để doanh nghiệp giáo dục tiếp cận hạn mức 10 tỷ mà không cần tài sản đảm bảo.
3. Làm thế nào để chuẩn hóa BCTC nhằm tối ưu hóa khả năng phê duyệt tín dụng?
Ngân hàng không thẩm định dựa trên cảm tính mà dựa trên dữ liệu. Để tiếp cận hạn mức 10 tỷ, BCTC của doanh nghiệp phải được chuẩn hóa theo Thông tư 133/200, đảm bảo tính nhất quán giữa doanh thu thực tế và số liệu trên tờ khai thuế. Việc áp dụng E-mandate và hóa đơn điện tử VAT giúp định danh dòng tiền chính xác, tạo niềm tin tuyệt đối với tổ chức tín dụng.
Dưới đây là bảng các hạng mục cần chuẩn hóa để tăng điểm tín nhiệm:
| Hạng mục | Mục tiêu chuẩn hóa |
|---|---|
| Doanh thu | Khớp với dữ liệu hóa đơn điện tử và sao kê ngân hàng. |
| Chi phí | Phân tách rõ chi phí cố định và biến phí theo định mức. |
| Nợ phải thu | Quản lý chặt chẽ, giảm thiểu nợ xấu từ học viên. |
Hướng dẫn chuẩn hóa số liệu theo thông tư 133 và tư duy E-mandate để minh bạch hóa năng lực trả nợ trước mắt ngân hàng.
4. Chiến lược vận hành nào giúp tối ưu Prime Cost trong chuỗi giáo dục?
Trong ngành giáo dục, Prime Cost bao gồm chi phí nhân sự (giáo viên, trợ giảng) và chi phí vận hành trực tiếp (giáo trình, điện nước, nguyên vật liệu học tập). Để tối ưu hóa, chủ chuỗi cần áp dụng hệ điều hành Master OS nhằm kiểm soát định mức chi phí trên từng đơn vị học viên.
Việc kiểm soát Prime Cost dưới ngưỡng 55% là chìa khóa để duy trì EBITDA bền vững. Dưới đây là các đòn bẩy quản trị quan trọng:
- Chuẩn hóa định mức: Thiết lập định mức giờ dạy và tỷ lệ giáo viên/học viên theo từng cấp độ để tránh lãng phí nguồn lực nhân sự.
- Số hóa quy trình: Ứng dụng công nghệ để tự động hóa khâu quản lý học viên, giảm thiểu sai sót và chi phí quản trị thủ công.
- Kiểm soát dòng tiền đa điểm: Áp dụng báo cáo tài chính chuẩn mực để theo dõi sát sao biên lợi nhuận của từng cơ sở, từ đó điều chỉnh kịp thời trước khi quy mô mở rộng quá mức.
Bảng so sánh hiệu quả vận hành trước và sau khi tối ưu hóa:
| Chỉ số | Trước khi tối ưu | Sau khi tối ưu |
|---|---|---|
| Prime Cost | 65% - 70% | 45% - 50% |
| Biên lợi nhuận EBITDA | 10% - 15% | 25% - 30% |
| Tỷ lệ nhân sự/học viên | Quá tải/Lãng phí | Tối ưu theo định mức |
Ứng dụng Hệ điều hành Master OS để kiểm soát chi phí vận hành, đảm bảo biên lợi nhuận EBITDA đủ mạnh để tái đầu tư từ nguồn vốn tín dụng.
5. Các câu hỏi thường gặp về tín dụng doanh nghiệp giáo dục?
Việc tiếp cận gói tín dụng 10 tỷ không thế chấp đòi hỏi sự minh bạch tuyệt đối về hồ sơ tài chính. Dưới đây là các thắc mắc phổ biến từ các chủ chuỗi giáo dục:
- Tại sao doanh nghiệp giáo dục thường khó tiếp cận tín chấp? Do thiếu chuẩn hóa báo cáo tài chính hoặc dòng tiền không được ghi nhận qua hệ thống ngân hàng rõ ràng.
- BCTC cần đáp ứng tiêu chuẩn nào để được phê duyệt? BCTC cần tuân thủ thông tư 133/200, thể hiện rõ doanh thu thực tế và khả năng trả nợ dựa trên EBITDA.
- E-mandate đóng vai trò gì trong việc xét duyệt vốn? E-mandate giúp ngân hàng kiểm soát dòng tiền thu hộ học phí, tạo niềm tin về tính xác thực của doanh thu.
- Làm sao để đảm bảo an toàn khi sử dụng vốn vay 10 tỷ? Vốn vay cần được phân bổ vào tài sản tạo ra dòng tiền (mở rộng cơ sở, công nghệ) thay vì chi phí cố định không mang lại hiệu quả.
Giải đáp các thắc mắc về quy trình thẩm định và quản trị rủi ro dòng tiền.
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
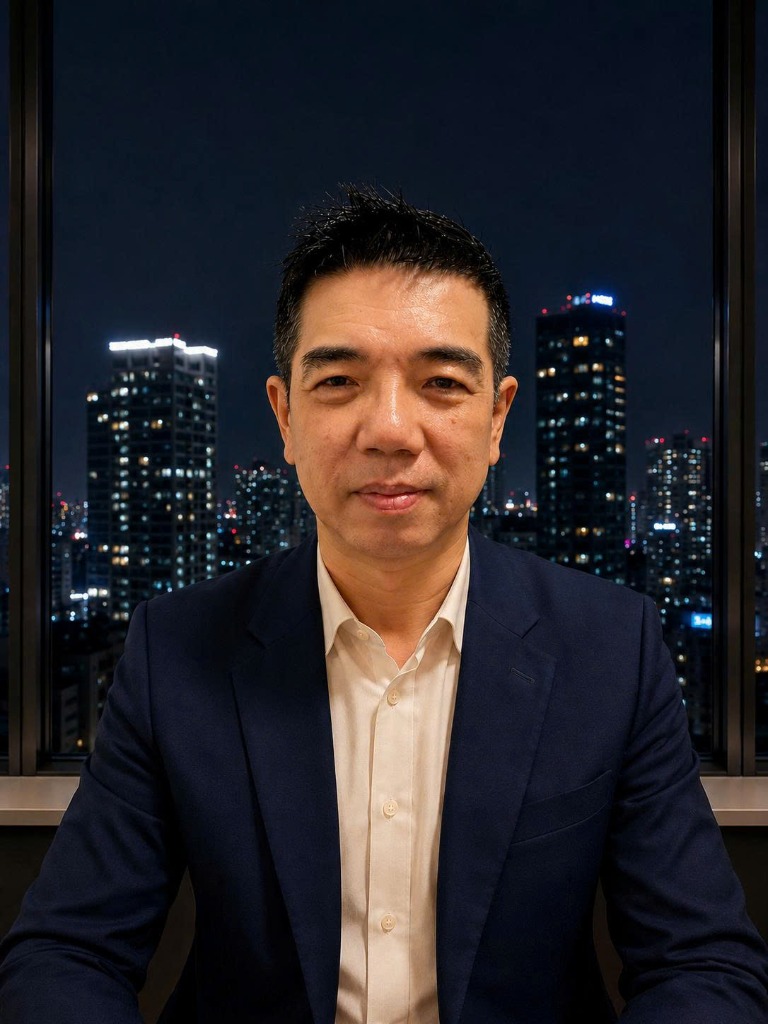
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Bảo mật Dữ liệu & Vốn Tín chấp SME cho Chuỗi Giáo dục
Bài tiếp →Vốn Tín chấp 0 BĐS cho Chuỗi Phòng khám Đa khoa