Kiểm Toán Hợp Đồng Nhượng Quyền Cafe Cho Chuyên Viên Tín Dụng
Chuyên viên tín dụng thường dựa vào Báo cáo tài chính (BCTC) để quyết định hạn mức. Tuy nhiên, trong mô hình nhượng quyền Cafe, BCTC chỉ là bề nổi của tảng băng trôi. Nếu không có tư duy kiểm toán,...
1. Tại sao chuyên viên tín dụng cần tư duy kiểm toán trong nhượng quyền Cafe?
Chuyên viên tín dụng thường dựa vào Báo cáo tài chính (BCTC) để quyết định hạn mức. Tuy nhiên, trong mô hình nhượng quyền Cafe, BCTC chỉ là bề nổi của tảng băng trôi. Nếu không có tư duy kiểm toán, bạn dễ dàng bỏ qua các rủi ro vận hành có thể khiến doanh nghiệp mất khả năng thanh toán chỉ sau vài tháng.
Việc giải mã rủi ro tín dụng đòi hỏi góc nhìn từ vận hành thực tế. Một thương hiệu có doanh thu tốt trên sổ sách chưa chắc đã có dòng tiền dương bền vững nếu mô hình vận hành bị lỗi. Khi áp dụng tư duy kiểm toán, chuyên viên cần đặt câu hỏi: Liệu doanh thu này đến từ khách hàng trung thành hay từ các chương trình khuyến mãi "đốt tiền" không hồi kết?
Hãy nhớ rằng, 70% thời gian CEO dành cho vận hành là chi phí cơ hội khổng lồ. Nếu hệ thống nhượng quyền không có SOP (quy trình vận hành tiêu chuẩn) chặt chẽ, mọi sai số trong vận hành sẽ trực tiếp bào mòn lợi nhuận ròng. Đừng chỉ nhìn vào con số, hãy nhìn vào khả năng kiểm soát chi phí của người chủ doanh nghiệp.
Giải mã rủi ro tín dụng từ góc độ vận hành thực tế thay vì chỉ nhìn vào báo cáo tài chính bề mặt, chúng ta cần soi chiếu sâu hơn vào các "hố đen" tài chính trong hợp đồng.
2. Những "hố đen" tài chính nào thường ẩn giấu trong hợp đồng nhượng quyền?
Hợp đồng nhượng quyền thường chứa đựng những điều khoản gây bất lợi cho bên nhận quyền (franchisee) mà chuyên viên tín dụng cần đặc biệt lưu tâm. Dưới đây là bảng các chi phí ẩn thường bị "làm mờ" trong các thỏa thuận:
| Loại chi phí ẩn | Tác động đến khả năng trả nợ |
|---|---|
| Chi phí Marketing Fund | Thường bị chiếm dụng hoặc không minh bạch, làm giảm hiệu quả tiếp cận khách hàng. |
| Ép giá COGS | Buộc mua nguyên liệu giá cao từ bên nhượng quyền, làm biên lợi nhuận gộp giảm sâu. |
| Phí Royalty cố định | Không linh hoạt theo doanh thu, gây áp lực tài chính lớn khi thị trường biến động. |
Việc ép giá COGS (giá vốn hàng bán) là "hố đen" nguy hiểm nhất. Nó khiến bên nhận quyền mất quyền kiểm soát chi phí đầu vào, dẫn đến việc dù doanh số cao nhưng lợi nhuận thực tế lại thấp. Các cam kết Marketing Fund thiếu minh bạch cũng khiến doanh nghiệp không thể đo lường ROI, gây lãng phí nguồn lực tài chính đáng kể.
Bóc tách các chi phí ẩn, cơ chế ép giá COGS và các cam kết marketing fund thiếu minh bạch ảnh hưởng đến khả năng trả nợ, chúng ta cần một công cụ thẩm định tính khả thi thực tế.
3. Làm thế nào để thẩm định tính khả thi của một mô hình kinh doanh nhượng quyền?
Để xác thực tính khả thi, chuyên viên tín dụng cần áp dụng khung kiểm toán MPMS 100 điểm. Thay vì tin vào dự báo doanh thu từ bên bán nhượng quyền, hãy thực hiện khảo sát thực địa 72 giờ tại các điểm bán hiện hữu. Phương pháp này giúp bóc tách dữ liệu thực tế thay vì các con số được tô vẽ.
- Lưu lượng khách hàng: Đếm thực tế lượng khách ra vào trong 72 giờ tại các khung giờ cao điểm và thấp điểm.
- Tỷ lệ chuyển đổi: Đo lường số người ghé thăm thực tế so với số hóa đơn phát hành.
- Điểm hòa vốn (BEP) thực tế: Tính toán lại dựa trên chi phí mặt bằng, nhân sự và COGS thực tế tại địa phương.
- Sức mạnh thương hiệu: Đánh giá mức độ trung thành của khách hàng qua quan sát cách họ tương tác với dịch vụ tại điểm bán.
Một mô hình chỉ thực sự bền vững khi nó vượt qua 4 vòng sàng lọc: tồn tại, mở rộng, hiệu quả và bền vững. Nếu thương hiệu đó không có hệ thống quản trị rủi ro trên 8 trục Radar MPMS, việc cấp tín dụng sẽ trở thành một canh bạc rủi ro cao. Hãy nhớ, thị trường không xấu đi, nó chỉ bắt đầu chọn người chơi có năng lực vận hành thực thụ.
Ứng dụng khung kiểm toán MPMS 100 điểm và phương pháp khảo sát thực địa 72 giờ để xác thực doanh thu thực tế, chuyên viên tín dụng cần nắm vững các chỉ số P&L vĩ mô quyết định hạn mức an toàn.
4. Các chỉ số P&L vĩ mô nào quyết định hạn mức tín dụng an toàn?
Chuyên viên tín dụng cần nhìn xuyên thấu các con số "làm đẹp" để thấy được thực trạng vận hành. Điểm hòa vốn (BEP) không chỉ là công thức lý thuyết, mà là kết quả của việc đối soát chi phí thực tế trên mặt bằng 72 giờ.
| Chỉ số | Ý nghĩa quản trị | Ngưỡng an toàn |
|---|---|---|
| COGS (Giá vốn) | Tỷ lệ nguyên vật liệu trên doanh thu | 30% - 35% |
| Labor Cost | Chi phí nhân sự vận hành | 15% - 20% |
| Royalty Fee | Phí nhượng quyền hàng tháng | 3% - 7% |
| BEP (Điểm hòa vốn) | Doanh thu tối thiểu để không lỗ | Dưới 70% công suất |
Dòng tiền thực tế được dự báo bằng phương pháp Flow-Thru-Profit: Khi doanh thu tăng 20%, chi phí cố định không đổi sẽ giúp lợi nhuận tăng vọt. Nếu đơn vị nhượng quyền không thể chứng minh khả năng kiểm soát COGS và định mức nhân sự, hạn mức tín dụng cần được siết chặt để tránh rủi ro nợ xấu.
Để kiểm chứng các con số này, chuyên viên cần đặt những câu hỏi sắc bén nào khi đối soát hồ sơ?
5. Câu hỏi thường gặp dành cho chuyên viên tín dụng khi soát xét hồ sơ nhượng quyền
Việc đối soát thông tin giữa bên nhận nhượng quyền và chủ thương hiệu là bước sống còn. Dưới đây là bộ câu hỏi thẩm định chuyên sâu giúp bạn bóc tách rủi ro:
- Về vận hành: "Tỷ lệ hao hụt nguyên vật liệu thực tế tại cửa hàng là bao nhiêu so với định mức SOP của chủ thương hiệu?"
- Về tài chính: "Chi phí marketing đóng góp bao nhiêu phần trăm vào lưu lượng khách hàng thực tế tại điểm bán?"
- Về pháp lý: "Hợp đồng có điều khoản bảo vệ bên nhận nhượng quyền khi chuỗi cung ứng bị gián đoạn hay không?"
- Về rủi ro: "Trong 12 tháng qua, có bao nhiêu cửa hàng cùng hệ thống phải đóng cửa và nguyên nhân cốt lõi là gì?"
Khi đặt câu hỏi, hãy chú ý đến sự nhất quán giữa báo cáo tài chính và dữ liệu vận hành thực tế. Một đơn vị nhượng quyền minh bạch sẽ không ngần ngại cung cấp các chỉ số P&L vĩ mô thay vì chỉ đưa ra những con số doanh thu kỳ vọng thiếu cơ sở. Việc nắm vững tư duy này giúp bạn trở thành người gác cổng tín dụng chuyên nghiệp, bảo vệ nguồn vốn trước các mô hình kinh doanh thiếu bền vững.
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
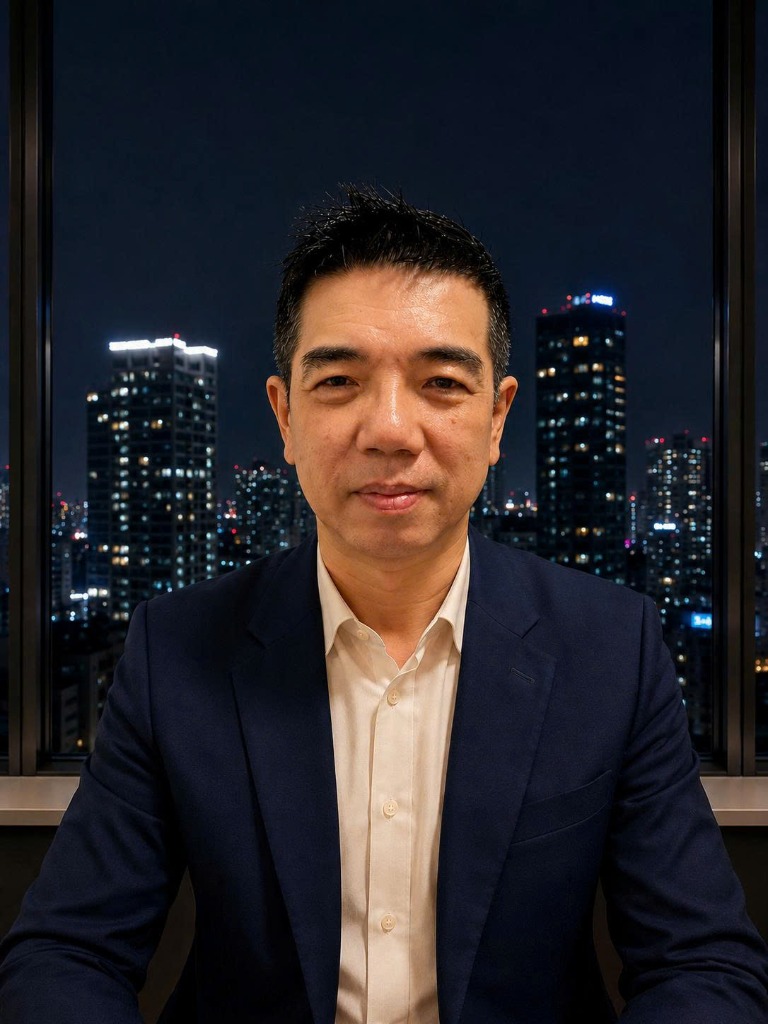
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Kiểm Toán Nhượng Quyền Bakery: Loại Bỏ Rủi Ro Phạt Ẩn
Bài tiếp →Kiểm Toán Nhượng Quyền Giáo Dục: Lật Tẩy Bẫy Hoàn Vốn Ảo