Kiểm soát COGS & Chuẩn hóa BCTC cho tập đoàn chuỗi Lẩu Nướng
Trong ngành F&B, đặc biệt là chuỗi lẩu nướng, COGS (Giá vốn hàng bán) chính là thước đo sức khỏe tài chính cốt lõi. Một sai số nhỏ trong định lượng thịt, hải sản hay lãng phí nguyên liệu thừa cũng đủ...
1. Tại sao kiểm soát COGS lại là yếu tố sống còn cho chuỗi Lẩu Nướng?
Trong ngành F&B, đặc biệt là chuỗi lẩu nướng, COGS (Giá vốn hàng bán) chính là thước đo sức khỏe tài chính cốt lõi. Một sai số nhỏ trong định lượng thịt, hải sản hay lãng phí nguyên liệu thừa cũng đủ làm “bay màu” lợi nhuận ròng của cả tập đoàn.
Khi biên lợi nhuận gộp của ngành lẩu nướng thường bị kẹp giữa chi phí nguyên liệu biến động và áp lực cạnh tranh về giá, việc kiểm soát chặt chẽ COGS không chỉ là bài toán kế toán, mà là chiến lược sinh tồn. Theo nguyên lý Flow-Thru-Profit, mỗi 1 đồng doanh thu tăng thêm mà không làm tăng chi phí cố định sẽ giúp tối ưu lợi nhuận đột phá.
Dưới đây là bảng phân tích tác động của biến động COGS đến lợi nhuận:
| Chỉ số | Kịch bản Tối ưu | Kịch bản Rủi ro |
|---|---|---|
| Tỷ lệ COGS | 30% | 40% |
| Lợi nhuận gộp | 70% | 60% |
| Tác động ròng | Ổn định dòng tiền | Thâm hụt vốn lưu động |
Phân tích mối quan hệ mật thiết giữa tỷ lệ giá vốn hàng bán và biên lợi nhuận ròng, nơi một sai số nhỏ trong định lượng cũng có thể làm 'bay màu' lợi nhuận của cả tập đoàn.
2. Làm thế nào để chuẩn hóa BCTC giúp chuỗi F&B mở khóa hạn mức tín dụng?
Nhiều chủ chuỗi F&B gặp khó khăn khi tiếp cận vốn vì BCTC chỉ tập trung vào báo cáo thuế thay vì quản trị. Để mở khóa hạn mức tín chấp từ 500 triệu đến 10 tỷ đồng, doanh nghiệp cần chuẩn hóa số liệu theo Thông tư 133/200, đảm bảo tính minh bạch và logic tài chính.
Quá trình này đòi hỏi sự tách bạch rõ ràng giữa tài sản cá nhân và tài sản doanh nghiệp. Việc chuẩn hóa giúp ngân hàng nhìn thấy dòng tiền thật (Cash Flow), năng lực trả nợ và sự ổn định trong vận hành. Khi BCTC phản ánh đúng bản chất kinh tế, doanh nghiệp sẽ dễ dàng vượt qua các vòng thẩm định khắt khe.
Bóc tách quy trình minh bạch hóa số liệu theo Thông tư 133/200, chuyển đổi từ tư duy kế toán thuế sang tư duy quản trị tài chính để doanh nghiệp đủ điều kiện thẩm định tín chấp.
3. Những lỗ hổng nào trong vận hành khiến chi phí ẩn (Hidden Costs) tăng vọt?
Chi phí ẩn thường nằm ở những nơi ít ngờ tới nhất: định lượng sai lệch, thất thoát kho bãi, và hiệu suất mặt bằng thấp. Áp dụng khung kiểm toán MPMS 100 điểm giúp nhận diện các điểm rơi trong chuỗi cung ứng, nơi mà sự thiếu kỷ luật trong thực thi SOP biến lợi nhuận thành lãng phí.
- Thất thoát nguyên liệu: Định lượng không đồng nhất giữa các chi nhánh.
- Chi phí thu mua: Mua hàng ngoài danh mục (off-list) làm mất quyền kiểm soát giá.
- Lãng phí vận hành: Quy trình sơ chế không tối ưu gây hao hụt tỷ lệ thành phẩm.
- Quản trị kho: Dữ liệu tồn kho ảo so với thực tế kiểm kê tại điểm bán.
Ứng dụng khung kiểm toán MPMS 100 điểm để nhận diện các điểm rơi trong chuỗi cung ứng, lãng phí định lượng và thất thoát trong quản trị kho bãi.
4. Áp dụng công nghệ vào P&L vĩ mô như thế nào để tối ưu hiệu quả chuỗi?
Trong vận hành chuỗi Lẩu Nướng, dữ liệu rời rạc là "kẻ thù" của lợi nhuận. Khi CEO dành 70% thời gian để xử lý vận hành thủ công, chi phí cơ hội bị lãng phí hàng chục tỷ đồng mỗi năm. Việc tích hợp hệ thống Dashboard tự động từ POS và ERP không chỉ là số hóa, mà là chuyển đổi tư duy từ "quản trị dựa trên kinh nghiệm" sang "quản trị dựa trên dữ liệu thực tế".
Một hệ thống quản trị hiện đại cần tập trung vào 3 tầng dữ liệu cốt lõi để tối ưu P&L vĩ mô:
- Tầng Dữ liệu Gốc: Đồng bộ thời gian thực từ POS (doanh số) và ERP (định mức nguyên liệu).
- Tầng Phân tích Radar: Áp dụng ma trận 8 trục MPMS để so sánh hiệu suất giữa các cửa hàng trong cùng chuỗi.
- Tầng Dự báo AI: Sử dụng dữ liệu quá khứ để dự báo nhu cầu nguyên liệu, giảm thiểu tỷ lệ hủy hàng (food waste).
| Chỉ số (KPI) | Tần suất theo dõi | Mục tiêu tối ưu |
|---|---|---|
| Tỷ lệ COGS/Doanh thu | Ngày | Giảm 2-3% thông qua kiểm soát định mức |
| Điểm hòa vốn (BEP) | Tuần | Tối ưu hóa chi phí cố định |
| Lợi nhuận gộp trên mỗi bàn | Tháng | Tăng 10% thông qua Upsell tự động |
Khi dữ liệu được chuẩn hóa, mỗi đồng chi phí tăng thêm sẽ tạo ra đòn bẩy lợi nhuận theo nguyên lý "Flow-Thru-Profit". Cụ thể, nếu doanh số tăng 20% mà chi phí cố định không đổi, lợi nhuận có thể tăng tới 100%. Đây chính là sức mạnh của việc nắm bắt P&L vĩ mô thông qua công nghệ, biến các con số khô khan thành lộ trình tăng trưởng bền vững cho toàn hệ thống.
FAQ: Các câu hỏi thường gặp về quản trị chuỗi
- Tại sao Dashboard lại quan trọng hơn báo cáo Excel thủ công? Dashboard cung cấp dữ liệu thời gian thực, giúp ngăn chặn sai sót trước khi chúng trở thành tổn thất tài chính.
- Làm sao để đảm bảo dữ liệu đầu vào chính xác? Cần chuẩn hóa quy trình SOP tại điểm bán, kết hợp với kiểm toán độc lập định kỳ.
- Công nghệ có thay thế được vai trò của CEO không? Không, công nghệ là "thinking partner" giúp CEO đưa ra quyết định dựa trên 50% dữ liệu thống kê, 30% kinh nghiệm và 20% trực giác.
Hướng dẫn thiết lập hệ thống dashboard tự động hóa, nơi dữ liệu từ POS và ERP trở thành nền tảng cho các quyết định tăng trưởng bền vững chính là bước đi then chốt để đưa doanh nghiệp từ trạng thái "tồn tại" sang "hiệu quả" và cuối cùng là "bền vững".
CHIẾN THUẬT MARKETING ĐỈNH CAO CHO NHÀ HÀNG [RECAP]
Nguồn tham khảo & Bảo chứng Dữ liệu
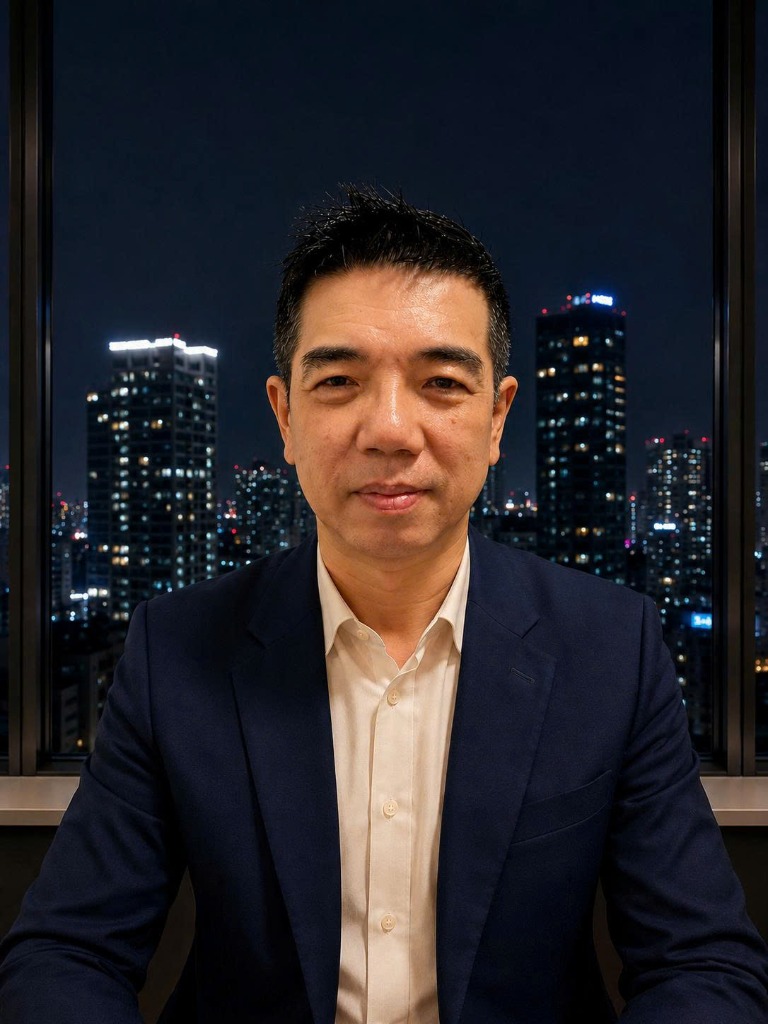
Mr. Cao Trí
Initiator & Strategic Partner tại Master OS
Bài viết được đúc kết từ hơn 25 năm kinh nghiệm thực chiến trong ngành F&B, tư vấn và quản trị hàng trăm chuỗi nhà hàng lớn nhỏ. Hệ điều hành Master OS giúp các Chủ tịch, CEO giải phóng khỏi công việc vận hành hàng ngày và tối ưu hóa lợi nhuận bền vững.
Thẩm định Nhượng quyền 8 Trục: Bí quyết Nhân bản Chuỗi Lẩu Nướng Bền vững
Bài tiếp →Bẫy Hoàn vốn Nhượng quyền: Kiểm toán Thực tế cho Chuỗi Bakery 500 điểm